1982 Lancement du « Plan câble »
Lancement du plan câble prononcé le 3
novembre 1982 par Louis Mexandeau :
Le développement des réseaux cablés.
- Sur la proposition du ministre des PTT, le Conseil des ministres a approuvé
le lancement d'un programme d'équipement du pays en réseaux
cablés de télécommunications. L'exploitation de ces
nouvelles infrastructures sera largement décentralisée.
La réalisation technique sera assurée par les PTT.
- Un premier objectif d'1,4 million de prises de raccordement commandées
à l'industrie d'ici à 1985 a été retenu. La
technologie des fibres optiques sera utilisée le plus tôt
possible et à grande échelle.
- La décision de lancement du satellite franco-allemand TDF 1,
confirmée par le Conseil des ministres, s'inscrit dans la même
perspective.
- Le développement des réseaux de communication n'aura de
sens pour notre pays que s'il s'accompagne d'un effort vigoureux en-faveur
du développement des industries culturelles françaises susceptibles
d'offrir à l'ensemble des utilisateurs des programmes répondant
à leurs besoins. Une mission interministérielle sera créée
pour coordonner ces actions. Elle sera chargée d'établir,
avant deux mois, un avant-projet de "plan national pour l'expansion
des industries de programmes".
Le projet reposait sur l'anticipation d'une forte demande pour des services
interactifs et la multiplication des chaînes de télévision,
prévoyant initialement de relier massivement les foyers français.
Déclaration de M. Paul Quilès, ministre
des postes des télécommunications et de l'espace, sur les
propositions pour la politique du câble, Paris le 4 octobre 1988.
Résumé
Bilan de la politique du câble : plan câble de 1982, rôle
et activités de France Télécom (contrats avec les
communes, équipement des sites en prises raccordables), niveau
des taux de pénétration, maîtrise de la fibre optique,
compétences des communes.
Présentation de 10 propositions
- 1) Solutions techniques en vue de la réduction du côut
des réseaux.
- 2) amélioration de l'efficacité des investissements (examen
des conditions de réaménagement des schémas de câblage,
commercialisation, promotion des raccordements collectifs, technique du
"cerclage").
- 3) Effort de promotion.
- 4) Réduction du coût du canal local (réflexion sur
les têtes de réseaux et sur le nombre d'usagers nécessaires
à la mise en oeuvre)
- 5) développement des services (augmentation du nombre des canaux
ou cohabitation de programmes de faible audience sur un même canal)
- 6) Politique tarifaire attractive (tarif d'appel faible pour un service
de base dans les immeubles collectifs.).
- 7) services payants de télédistribution (consultation
sur un système d'embrouillage compatible D2-Mac-Paquets utilisable
sur tous vecteurs).
- 8) Extension du câblage sur les sites du plan câble avec
de nouvelles modalités de participation financière (pas
d'augmentation des investissements de France Télécom).
- 9) Contrats sur mesure pour le raccordement de zones ou immeubles d'HLM
de communes périphériques.
- 10) Accords de partenariats techniques et commerciaux avec France Télécom
pour des sites nouveaux
Le 13/03/1989 sur une question de M. Eric Raoult du 12/09/1988,
M le ministre de la culture, de la communication répond :
Lors de son lancement en novembre 1982, le Plan câble reposait sur
une projection d'avenir : l'accroissement de la demande en matière
de services interactifs. Cette analyse qui reposait sur une solution technique
sophistiquée (la fibre optique) conduisait a pénaliser les
services de simple télédistribution, lesquels continuaient
a répondre a des besoins réels a court et moyen terme. Par
ailleurs cette solution s'est avère génératrice de
très lourds investissements. Il apparut bientôt que ces derniers
ne pourraient être amortis sur la période d'obsolescence
normale des réseaux de première génération,
car les couts de revient a l'abonne raccorde deviendraient prohibitifs.
Le plan d'origine fut donc modifie dès 1985 au bénéfice
d'un plan de construction de réseaux a technologie mixte (fibre
optique et coaxial) mieux adaptes aux services de télédistribution
qui constituent les premiers services marchands.
C'est dans ces conditions que la DGT (France Telecom) s'est engagée
sur des conventions contractuelles fixées par les lois de 1982
et 1984 sur cinquante sites et 197 communes. Parmi les cinquante sites,
dix doivent être équipés en technologie d'origine
dite 1 G (tout optique) et quarante en technologie mixte dite O G, pour
un investissement global de 25 milliards de francs et pour 5,6 millions
de foyers, soit une moyenne de 4 500 francs par foyer raccordable.
Les projets ont d'abord donne lieu a des protocoles d'études signes
entre octobre 1983 et mars 1986.
C'est après les propositions du ministre des P et T en juin 1986,
que cinquante sites ont confirme leur choix de France Telecom comme maitre
d'ouvrage de réseaux. Les conventions définitives d'établissement
et d'exploitation ont été signées entre mars 1986
et mars 1988.
Bien que le Plan câble ait pris du retard, on peut estimer que le
développement des investissements a atteint son rythme de croisière
puisque treize réseaux ont pu être ouverts en 1988 dans le
cadre du plan, ce qui porte a vingt-trois le nombre de réseaux
Plan câble.
La liste en est la suivante : Angers, Avignon-le-Pontet, Biarritz, Boulogne-Billancourt,
Cannes, Cergy-Pontoise, Evry-Juvisy, Grenoble, Levallois, Lyon, Marseille,
Montpellier, Nancy, Neuilly-sur-Seine, Nîmes, Paris, Reims, Rennes,
Rueil-Malmaison, Saint-Germain-en-Laye, Sèvres - Saint-Cloud -
Suresnes, Toulon-la-Valette et Villeurbanne. A ces vingt-trois villes
il convient d'ajouter huit communes équipées en réseaux
hors du Plan câble, dans le cadre de la loi du 30 septembre 1986,
ainsi que dix-sept réseaux plus anciens aux spécifications
diverses, établis avant le lancement du Plan câble notamment
avec l'aide technique de T,DF En conséquence, avec l'ouverture
de ces nouveaux réseaux, plus de 1 million de prises raccordées
ont été installées. Le rythme de construction a venir
est de 1 million de prises par an, permettant d'atteindre 2 millions de
prises raccordables a la fin de l'année 1989, le plan devant être
termine (5,6 millions de prises), a ce rythme, en 1993.
- Un projet pharaonique lancé en 1982 pour câbler 52 villes françaises en fibre optique avec un ambitieux réseau en étoile
- Les coûts explosent jusqu’à 25 milliards de francs, transformant l’utopie technologique en un cauchemar budgétaire
- Le gouvernement bascule secrètement vers le câble coaxial moins cher, reconnaissant implicitement l’échec politique du plan.
Etude LE CÂBLE : AMBITIONS, DESILLUSIONS ET PERSPECTIVES par PATRICK-YVES BADILLO en 1992
| Ce plan propose de construire, site par site, des
réseaux de distribution locaux en étoile et en fibre
optique, sans commutation à large bande. Cette démarche permet d'engager un équipement du territoire en «peau de léopard», de réaliser progressivement la partie structurante du futur réseau en fibres optiques (locaux, conduites, génie civil et réseaux de câbles en distribution : la distribution représente 40% du coût du réseau téléphonique), de susciter le développement des techniques optiques dans l'industrie des télécommunications, au moment où elle a besoin de nouveaux débouchés, d'explorer enfin la gamme des services audiovisuels nouveaux et d'en faire évoluer l'usage et la tarification. Cependant ces ambitions liées au développement de réseaux étoiles en fibre optique vont rapidement être remises en cause : - d'une part, le choix technologique initial a été contesté par de nombreux acteurs, - d'autre part, le contexte juridique et institutionnel a contribué à «paralyser» le développement du câble en France. INCERTITUDES TECHNOLOGIQUES Les données techniques Le plan câble avait opté pour la fibre optique et la structure en étoile : les réseaux 1G. Une autre solution lui est opposée : câble coaxial, structure en arbre (génération zéro : OG) ; les réseaux OG sont parfois présentés comme "réseaux en fibre optique à terminaison coaxiale", la partie transport utilisant la fibre optique (figures 1 et 2). Les raisons qui ont conduit France Télécom à proposer presque exclusivement des réseaux OG sont les suivantes : d'une part, ces réseaux en arbre ne pourront pas être utilisés comme support d'une déréglementation des télécommunications, puisqu'ils sont adaptés à la seule télédistribution. Si la responsabilité en échappait à France Télécom, celle-ci ne serait pas atteinte dans l'essentiel de ses attributions. D'autre part, en raison de la limitation des services qu'ils permettent, ils évitent aux télécommunications de s'impliquer fortement dans l'audiovisuel, simplifient d'autant la négociation avec les collectivités locales et rendent plus progressive l'expérimentation des usages. Enfin, la 1 G coûte plus cher que la OG, même si le rapport des coûts n'est pas comme on l'a dit parfois, de 3, 4 ou 10. La comparaison est d'ailleurs particulièrement ardue, le débat technico-économique étant dans une certaine mesure, impossible en raison des rendements croissants d'adoption dans le domaine des nouvelles technologies. Outre la OG et la 1G, technologies retenues à l'origine par France Télécom, existent aujourd'hui de très nombreuses variantes proposées par les câblo-opérateurs. D'une façon générale, la technologie retenue se rapproche de laOG. Les rendements croissants d'adoption : le débat technico-économique impossible ? La question centrale ayant dominé les débats sur le câble a été celle de la rentabilité. En particulier, nombre d'acteurs ont jugé que la redevance versée par les câblo-opérateurs à France Télécom était trop élevée, car l'opérateur devait assumer le coût excessif de la nouvelle technologie (réseau étoile en fibre optique). Sans examiner ici le détail du calcul économique réalisé alors et notamment l'estimation des coûts, on peut éclairer sous un angle nouveau les débats technico-économiques en se fondant sur l'idée de Rendements Croissants d'Adoption. Lorsqu'il y a concurrence entre plusieurs technologies, l'adoption de la technologie dominante pourra être le résultat d'un processus aléatoire. En particulier le développement d'une technologie donnée dépendra de son adoption, et ce développement rétro-agira sur l'adoption. En d'autres termes, l'adoption d'une technologie, par exemple la OG ou la 1G, favorise l'essor - irréversible selon W. B. ARTHUR - de cette technologie. Ce choix est irréversible dans la mesure où apparaissent des extemalités, des économies d 'échelles, d 'apprentissage liées à la technologie adoptée qui devient, même si ce n'était pas le cas à l'origine, la plus efficace. Ainsi la technologie la plus efficace ou la moins coûteuse deviendra celle qui a été adoptée. Contrairement aux idées reçues, l'assertion selon laquelle « serait adoptée la technologie la plus efficace » doit être inversée dans sa causalité : « la technologie adoptée deviendra la plus efficace ». Ces références aux travaux de W. B. ARTHUR permettent de comprendre pourquoi, dans une certaine mesure, le débat technico-économique était impossible ou du moins illusoire. Par ailleurs l'inadéquation, l'instabilité du dispositif institutionnel, juridique et financier, ainsi que les stratégies des acteurs constituent des facteurs explicatifs décisifs. L'évolution du dispositif juridique et institutionnel et les stratégies des acteurs La France décide de s'équiper en réseaux câblés en novembre 1982. L'ampleur des investissements et le rythme d'équipement prévus expliquent la dénomination originelle de plan câble : 100 000 logements raccordables prévus pour 1983, 300 000 pour 1984 puis 1 000 000 à partir de 1985. Le diagramme juridique et institutionnel ci- après résume les incidences économiques du dispositif juridique et institutionnel en précisant quelques flux économiques liés aux systèmes de réseaux câblés. 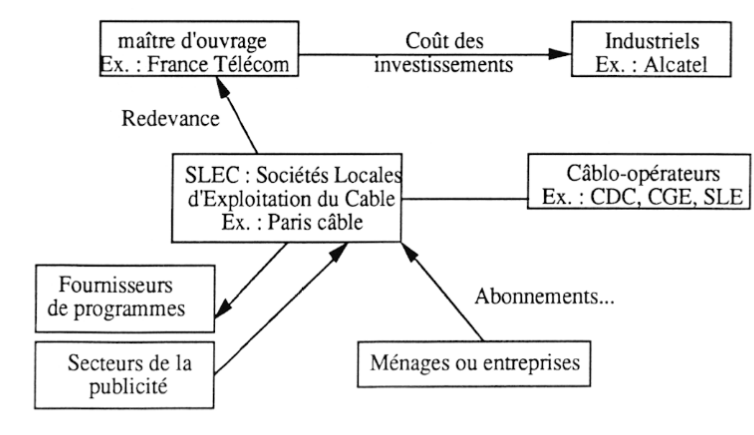 Diagramme
: le câhle : les acteurs et flux économiques Ce dispositif institutionnel et financier met aussi en présence : les industriels fournisseurs des équipements nécessaires (Alcatel ...), le maître d'ouvrage des réseaux (France Télécom), les gestion naines des réseaux (SLEC, CDC, CGE, SLE) (2), les fournisseurs de programmes audiovisuels et divers services. L'originalité du secteur du câble en France est d'avoir subi une évolution extrêmement sensible et unique (par rapport aux autres pays occidentaux). Après l'ère du monopole (1982-1986) succède la concurrence (1986-1990), tandis qu'aujourd'hui (1990-1991) émerge la coopération comme mode d'organisation du marché. 1982-1986 : l'ère du monopole En 1982, les PTT sont le maître d'ouvrage des réseaux et occupent un rôle central dans le dispositif juridique et institutionnel. Ils bénéficient d'une position de monopole naturel. La relation nodale concerne les PTT et les SLEC. Les collectivités locales, souhaitant l'installation d'un réseau câblé, négocient avec France Télécom. Objet essentiel de la négociation : le montant de la redevance payée par les SLEC à France Télécom. Très rapidement une question lancinante apparaît : quelle est la rentabilité du câble pour les agents en présence ? Les collectivités locales, inquiètes en raison de l'incertaine rentabilité, se désengagent. La CDC, la CGE et la SLE prennent alors en charge la gestion du câble. Durant cette phase de monopole, peu de prises sont installées, mais France Télécom signe des conventions avec les collectivités locales et estmaître d'ouvrage dans plus de cinquante grandes agglomérations. 1986-1990 : la concurrence La loi sur la communication du 1 er octobre 1986 donne compétence à la CNCL (Commission Nationale de la Communication et des Libertés) pour autoriser d'autres maîtres d'ouvrage que France Télécom. Les câblo-opérateurs voient ainsi leur domaine d'intervention potentielle considérablement étendu. Gestionnaires de réseaux, ils deviennent maîtres d'ouvrage en concurrençant directement la DGT. Pourtant, on n'assiste pas à un essor rapide du câble : peu de sites restent disponibles pour les nouveaux maîtres d'ouvrage. En outre, la collaboration entre France Télécom et les câblo-opérateurs est difficile : France Télécom craint que les gestionnaires des réseaux câblés ne proposent à plus ou moins long terme des services de télécommunications sur les réseaux câblés (à l'instar des « baby bell » en Angleterre depuis le début de l'année 1991). 1990-1991 : la coopération ? Après la phase de concurrence, les acteurs cherchent les accords qui permettraient l'essor du câble. Amorcée en 1990, la nouvelle stratégie de France Télécom consiste à mettre en place un partenariat avec les câblo-opérateurs scellant une communauté d'intérêts, grâce notamment aux prises de participation dans leur capital. Les accords se multiplient d'ailleurs dans le secteur avec un grand nombre de participations croisées (entre France Télécom, la CDC, la CGE, la SLE, Canal Plus, etc.). Les accords de coopération entre France Télécom et les gestionnaires de réseaux tentent aussi de résoudre l'épineuse question de la redevance. Mais les difficultés de relations entre les acteurs sont dues non seulement à l'incertitude, à la rationalité limitée mais aussi au risque de comportement opportuniste. Des mécanismes incitatifs qui permettraient aux acteurs de coopérer dans une atmosphère de confiance réciproque, évitant tout hasard moral défavorable, restent à être déterminés. Les désillusions Une décennie plus tard, force est de constater que le plan câble estloin d'avoir tenu ses promesses : à la fin de l'année 1991, on compte un peu plus de 3,4 millions de prises raccordables et de 700 000 abonnés. Pour la seule année 1991, le déficit global serait de 4 milliards de francs (Source : Dynas- teurs Février 1992) dont 600 MF pour la CGE, 400 MF pour la CDC et 200 MF pour la SLE. Le diagramme ci-dessous compare la situation de la France avec celle prévalant en Allemagne ou en Angleterre. Le câble en Allemagne, en France et au Royaume Uni en 1990-1991 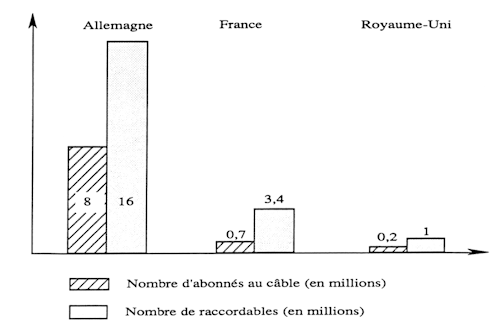 Il est intéressant de constater que la France, qui a expérimenté divers modes d'organisation du marché, et le Royaume-Uni, dans un contexte de concurrence et de libéralisation très marqué aujourd'hui, connaissent un développement extrêmement lent du câble. Seule l'Allemagne, où la DBT (Deutsche Bundespost Telekom) joue le rôle central pour impulser l'essor du câble, présente un bilan favorable, sur le plan de la réalisation, avec plus de 8 millions de ménages abonnés au câble. Les désillusions du câble en France ont été non seulement dues à l'instabilité et à l'inadéquation du dispositif juridique et institutionnel (rendant cruciale la coopération d'acteurs aux intérêts antagoniques) mais aussi à l'instabilité du secteur audiovisuel dans son ensemble. La création de CANAL PLUS (1984) puis de France 5 et de TV6 (1985), la résiliation (1986) et la réattribution de ces deux chaînes privées (1987), la privatisation de TF1 (1987), la participation d'Hachette dans la Cinq (1990) et son retrait actuel, constituent des événements clés du secteur audiovisuel, ayant perturbé à des degrés divers l'essor du câble. En outre les programmes proposés par le câble n'ont pas été jugés d'une grande qualité. Il faut aussi remarquer que le dispositif juridique et institutionnel a rejailli sur le marketing et la commercialisation du produit (qui doit intervenir : le maître d'ouvrage ou l'opéra teur...?). Le consommateur est alors perplexe devant la multiplicité d'acteurs. Les nouvelles perspectives De nouvelles perspectives, plus ou moins optimistes, peuvent être envisagées, surtout si quelques enseignements de l'échec du câble sont pris en considération : - le dispositif juridique, institutionnel et financier doit être stable et doit favoriser la coopération entre les acteurs, - le paysage audiovisuel doit lui-même devenir plus serein, - un élément favorisant particulièrement la coopération des acteurs est le satellite. C'est ainsi qu'une synergie du câble et du satellite (notamment Télécom 2) pourrait relancer l'ensemble du secteur. Les modalités concrètes de la coopération des acteurs et de la convergence des technologies en présence restent bien sûr à être étudiées. |
2026 Vu dans la presse
Des dizaines de milliards de francs engloutis pour câbler la France
en fibre dès 1982 : le chantier a fini par repartir sur un simple
câble de télévision
Vingt milliards de francs de l’époque, soit plus de trois
milliards d’euros en 2026 : c’est la facture initiale d’un
chantier que la plupart des Français ont oublié, et pourtant
conçu comme la vitrine technologique de la France mitterrandienne.
Le 3 novembre 1982, le ministre des PTT, Louis Mexandeau, faisait adopter
en Conseil des Ministres un plan de développement des réseaux
câblés de vidéo communication, le plan câble.
L’ambition ? Rattraper en quelques années un retard accumulé
depuis les années 1970, quand l’Amérique du Nord et
le Bénélux câblaient déjà leurs villes.
Le problème, c’est que la France ne voulait pas d’un
simple câble coaxial comme les autres. Elle voulait de la fibre
optique, partout, tout de suite .
- Une utopie technologique baptisée « réseau en
étoile »
L’idée germe à Biarritz, où à l’issue
de l’expérimentation locale, la Direction Générale
des Télécommunications décide de lancer le Plan Câble
pour couvrir le territoire national et donner un atout primordial au développement
du réseau de télécommunications à fibres optiques.
Le choix technique retenu n’a rien d’anodin : plutôt qu’une
architecture classique en arborescence, les ingénieurs français
optent pour un réseau en étoile, une prouesse pour l’époque.
Les promoteurs du Plan câble firent le choix très ambitieux
de réseaux en fibre optique en étoile, prévus pour
transporter des applications interactives pour lesquelles il n’existait
pas à l’époque de terminaux de réception adaptés.
On construit l’autoroute avant même que les voitures existent.
Les chiffres donnent le vertige rétrospectivement. Le premier objectif
du Plan Câble était l’installation de 1 400 000 prises
de raccordement d’ici à 1985, un rythme de croisière
déjà audacieux pour un pays qui partait quasiment de zéro.
Mais la vision ne s’arrête pas là : le gouvernement
visait l’installation de six millions de prises optiques d’ici
dix ans, pour une transformation totale de la communication sociale et
une refondation de la démocratie. Rien que ça. À
terme, le Plan câble prévoyait le câblage en dix ans
de 52 des principales villes de France, avec l’objectif de poser
10 millions de prises, le tout pour un coût estimé à
20 milliards de francs de l’époque. Le ?????? de cette ambition
reste la scène tournée depuis l’Élysée
en mai 1984 : François Mitterrand converse par visiophone avec
Louis Mexandeau, alors à Biarritz, ville pionnière équipée
en fibre jusqu’à l’abonné. Une image de communication
politique aussi soignée que la technologie qu’elle vantait
était, en réalité, encore balbutiante.
- Le mur des coûts : quand le chantier dépasse largement
le plan
Sur le papier, tout semblait cohérent. Sur le terrain, les
pelleteuses ont vite révélé une autre histoire. Le
volontarisme technologique du projet se traduisit par des coûts
très importants, amplifiés par la maîtrise approximative
de la construction de réseaux en fibre : dans de nombreux cas,
pour tenir les délais et ne pas trop dépasser l’enveloppe
budgétaire d’origine, les réseaux 100% fibre prévus
à l’origine devinrent des réseaux mixtes fibre/câble
coaxial. Une prise entièrement en fibre optique jusqu’au domicile
pouvait revenir, selon certaines estimations, à des dizaines de
milliers de francs par foyer raccordé, un montant sans commune
mesure avec un abonnement de télévision.
Les évaluations officielles confirment l’ampleur du dérapage.
Pour les cinquante sites finalement retenus, dix devaient être équipés
en technologie tout optique et quarante en technologie mixte, pour un
investissement global de 25 milliards de francs et pour 5,6 millions de
foyers, soit une moyenne de 4 500 francs par foyer raccordable. Une fois
les réseaux réellement en service, la facture par abonné
effectif grimpait encore : ramenés au coût par abonné
effectif, sur la base d’un taux de pénétration de 50%,
loin d’être atteint dans les villes nouvellement câblées,
les coûts se situaient entre 4 000 et 7 000 francs dans la fourchette
basse, et entre 11 000 et 16 000 francs dans la fourchette haute. Les
collectivités locales, censées cofinancer ou porter une
partie de l’aventure, ont logiquement rechigné devant des
additions aussi salées pour un service que le grand public jugeait,
au fond, secondaire face à l’arrivée de nouvelles chaînes
hertziennes gratuites.
- 1986 : le grand basculement vers le câble coaxial
La bascule technique tient presque à une anecdote de comptoir.
Selon les archives de l’entreprise SAT, chargée du chantier
de Biarritz, l’idée du réseau hybride serait née
lors d’un voyage officiel à Moscou, où un responsable
aurait suggéré d’utiliser le transport optique déjà
maîtrisé pour alimenter les centres de distribution, puis
de rejoindre l’abonné en câble coaxial afin de réduire
les coûts à la prise. Une solution bien plus pragmatique,
qui deviendra la norme sous le nom de technologie « OG »,
par opposition au tout-optique « 1G » réservé
à une poignée de sites pilotes.
Le cadre juridique suit le même virage. L’accumulation des
difficultés techniques pour la pose des réseaux du Plan
câble a amené le gouvernement à modifier en profondeur
le régime de la construction et de l’exploitation des réseaux
câblés, dans la loi sur la liberté de communication
du 30 septembre 1986, laquelle transfère aux communes le pouvoir
de choisir leur opérateur. Le bilan chiffré, dressé
quelques années plus tard au Sénat, est sans appel : plus
d’un million de prises raccordables avaient été livrées
par France Télécom à la fin de 1988, soit à
peine le chiffre visé… pour la seule année 1985. L’État
finira par reconnaître, dans une réponse écrite officielle,
qu’un million de prises ont été installées et
que l’industrie a acquis durant ce temps une incontestable compétence
en matière de fibre optique, une manière élégante
d’admettre que l’objectif politique avait échoué
mais que la filière industrielle, elle, avait survécu.
Le verdict global reste sévère : comparée aux standards
nord-américains, la télédistribution de programmes
de télévision s’avère un cuisant et coûteux
échec en France, à rebours du succès du plan téléphonique
mené quelques années plus tôt par les mêmes
ingénieurs des télécommunications. Il faudra attendre
les années 2010 et un tout autre plan, cette fois porté
par des opérateurs privés en concurrence, pour que la fibre
optique jusqu’au domicile redevienne une priorité nationale
assumée, sans passer par la case coaxial.
Sources : francearchives.gouv.fr | histoire.orange.com
| senat.fr